
Hà Nội: Nguồn cung văn phòng tăng mạnh, cuộc đua giữ khách thuê ngày càng khốc liệt

Nguồn cung văn phòng tại Hà Nội gia tăng, nhu cầu thuê có dấu hiệu phục hồi tích cực. Tuy nhiên, tỷ lệ lấp đầy tại phân khúc hạng A vẫn suy giảm do tốc độ bổ sung mặt bằng mới vượt khả năng hấp thụ.
Nguồn cung tăng, tỷ lệ lấp đầy giảm
Thị trường văn phòng Hà Nội bước vào giai đoạn cạnh tranh mới khi nguồn cung liên tục được mở rộng, đặc biệt tại khu vực phía Tây. Theo báo cáo MarketBeat quý III/2026 của Cushman & Wakefield Việt Nam, thị trường ghi nhận thêm 59.724 m² diện tích cho thuê thuần (NLA) từ một dự án văn phòng hạng A mới tại Starlake Tây Hồ Tây. Tổng nguồn cung văn phòng toàn thành phố đạt khoảng 1,86 triệu m², tăng 3% so với quý trước và 11% so với cùng kỳ năm ngoái.
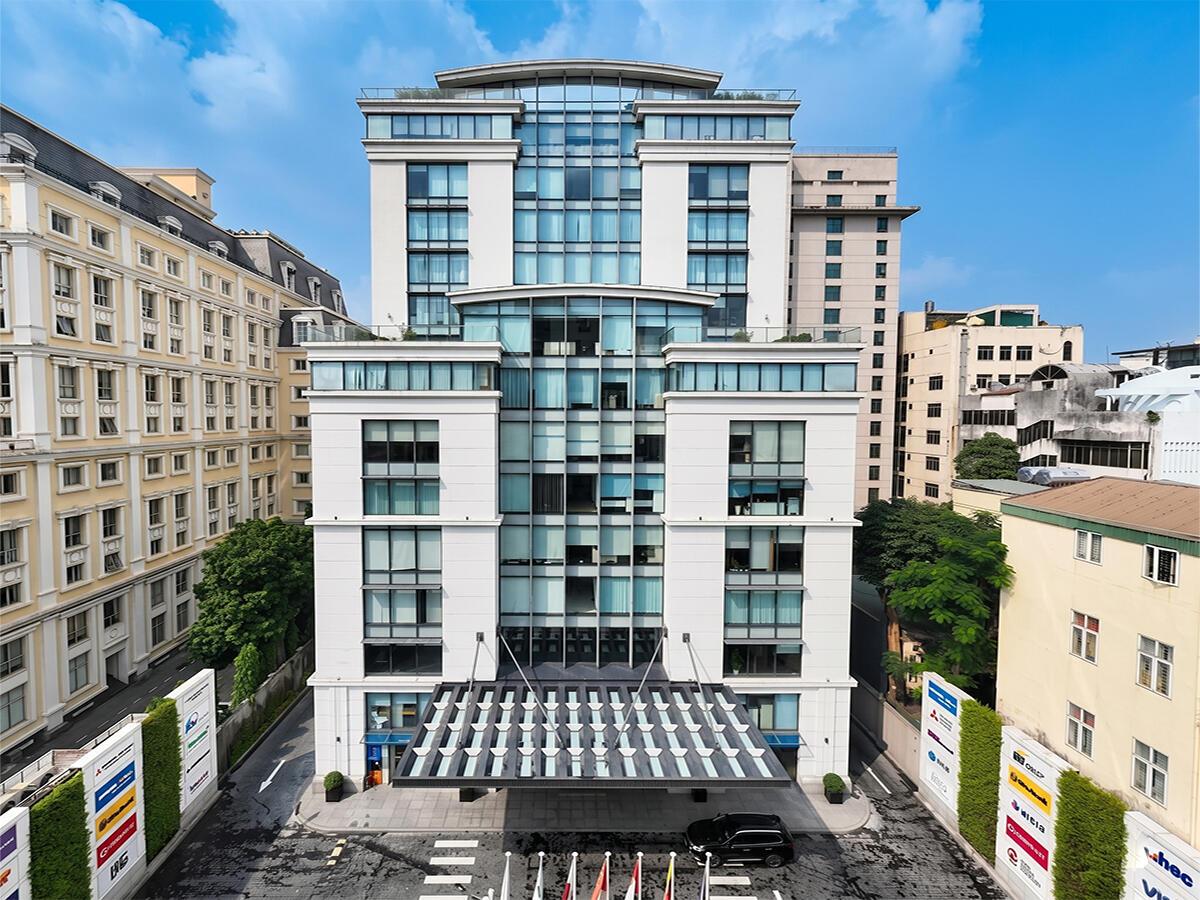
Khi nguồn cung tăng, các chủ đầu tư sẽ phải cạnh tranh bằng chất lượng vận hành, tiện ích và trải nghiệm khách thuê thay vì chỉ dựa vào vị trí hay giá thuê.
Khi nguồn cung tăng, các chủ đầu tư sẽ phải cạnh tranh bằng chất lượng vận hành, tiện ích và trải nghiệm khách thuê thay vì chỉ dựa vào vị trí hay giá thuê.
Tính chung 9 tháng đầu năm 2026, nguồn cung mới đạt hơn 110.100 m² từ 4 dự án, gồm 3 dự án hạng A và 1 dự án hạng B. Phần lớn diện tích mới tập trung tại khu vực phía Tây, phản ánh xu hướng hình thành các cụm văn phòng quy mô lớn, gắn với sự phát triển của hạ tầng và các khu đô thị mới.
Ở chiều ngược lại, nhu cầu thuê cũng ghi nhận những tín hiệu tích cực. Diện tích hấp thụ thuần trong quý III đạt 12.423 m², tăng 34% theo quý và 173% so với cùng kỳ năm trước. Lũy kế 9 tháng, diện tích hấp thụ đạt 39.267 m².
Nhu cầu thuê chủ yếu đến từ các doanh nghiệp công nghệ thông tin, dịch vụ tài chính, ngân hàng và đơn vị cung cấp không gian làm việc linh hoạt. Đây là những nhóm khách thuê tìm kiếm mặt bằng chất lượng cao, đáp ứng yêu cầu về công nghệ, môi trường làm việc và khả năng thu hút nhân sự.
Tuy nhiên, dù diện tích hấp thụ tăng mạnh, tỷ lệ lấp đầy văn phòng hạng A trong quý III chỉ đạt 74,1%, giảm 4,9 điểm phần trăm so với quý trước và giảm 2,5 điểm phần trăm so với cùng kỳ năm ngoái. Trong khi đó, tỷ lệ lấp đầy hạng B đạt 83,4%, gần như đi ngang theo quý nhưng giảm 5,5 điểm phần trăm theo năm.
Diễn biến này cho thấy, nhu cầu thuê chưa đủ để hấp thụ nhanh lượng mặt bằng mới bổ sung. Đặc biệt, với phân khúc hạng A, việc nhiều dự án đồng loạt gia nhập thị trường khiến các chủ đầu tư phải đối mặt với áp lực tìm kiếm khách thuê và duy trì công suất khai thác.
Về giá thuê, văn phòng hạng A đạt bình quân 854.000 đồng/m²/tháng, tăng 0,9% theo quý và 1,4% theo năm. Phân khúc hạng B đạt khoảng 561.000 đồng/m²/tháng, tăng nhẹ 0,1% theo quý và 0,8% theo năm. Mức tăng khiêm tốn cho thấy các chủ đầu tư vẫn ưu tiên duy trì mặt bằng giá, đồng thời sử dụng các gói ưu đãi và cải thiện dịch vụ để tăng sức cạnh tranh.
Thực tế, tiêu chí lựa chọn văn phòng của doanh nghiệp thay đổi rõ rệt. Nếu trước đây vị trí trung tâm và giá thuê được đặt lên hàng đầu thì hiện nay, khách thuê còn cân nhắc khả năng đáp ứng hoạt động thường xuyên, chất lượng quản lý và chi phí sử dụng trong dài hạn.
Ông Tống Ngọc Ngân, Giám đốc Tập đoàn IGroup cho biết, doanh nghiệp đang tìm mặt bằng ổn định cho ba năm tới.
Ông sẽ lựa chọn tòa nhà đáp ứng chất lượng vận hành qua những yếu tố rất cơ bản như hệ thống điều hòa, thang máy, nguồn điện dự phòng, phòng cháy chữa cháy, an ninh, vệ sinh và tốc độ xử lý sự cố, dịch vụ quản chuyên nghiệp.
Ông Thuận Nguyễn, Giám đốc Bộ phận cho thuê văn phòng và công nghiệp, Cushman & Wakefield Việt Nam cho biết, nhu cầu thuê văn phòng hạng A đang được dẫn dắt bởi các doanh nghiệp công nghệ thông tin, dịch vụ tài chính và đơn vị cung cấp không gian làm việc linh hoạt. Những nhóm khách thuê này thường ưu tiên các tòa nhà có chất lượng vận hành tốt, tiêu chuẩn phát triển bền vững rõ ràng, đồng thời hỗ trợ chiến lược thu hút nhân tài và nâng cao trải nghiệm nhân viên.
Chất lượng vận hành thu hút khách thuê
Áp lực cạnh tranh được dự báo còn gia tăng khi Hà Nội chuẩn bị đón thêm lượng lớn nguồn cung văn phòng trong những năm tới. Theo Cushman & Wakefield, từ quý IV/2026 đến năm 2028, thị trường dự kiến có thêm khoảng 340.000 m² diện tích văn phòng, trong đó khu vực phía Tây chiếm gần 250.000 m².
Nguồn cung mới không chỉ mở rộng lựa chọn cho doanh nghiệp mà còn tạo sức ép đáng kể đối với các tòa nhà hiện hữu, đặc biệt là những dự án có chất lượng vận hành và tiện ích chưa theo kịp tiêu chuẩn mới.
Theo ông William Gramond, Giám đốc Bộ phận cho thuê thương mại, Savills Hà Nội, doanh nghiệp đánh giá tiêu chí trên nhiều khía cạnh, thay vì chỉ nhìn vào giá thuê và vị trí.
"Chất lượng không gian làm việc, năng lực vận hành tòa nhà và khả năng hỗ trợ hoạt động kinh doanh dài hạn đang trở thành những yếu tố quan trọng trong quyết định lựa chọn mặt bằng", ông nói.
Từ góc độ thị trường, điều này cho thấy cuộc cạnh tranh giữa các chủ đầu tư đang chuyển từ việc cung cấp diện tích cho thuê sang cung cấp một môi trường làm việc có chất lượng. Khách thuê không chỉ quan tâm đến giá thuê niêm yết mà còn tính toán tổng chi phí sử dụng, bao gồm phí dịch vụ, điện năng, chi phí hoàn thiện mặt bằng và những khoản phát sinh trong quá trình vận hành.
Bên cạnh đó, các tiêu chuẩn công trình xanh, hiệu quả sử dụng năng lượng và ESG ngày càng được chú trọng. Theo Cushman & Wakefield, các dự án hoàn thành trong 9 tháng đầu năm 2026 đều đã đạt hoặc đang trong quá trình đạt chứng nhận LEED.
Phần lớn dự án tương lai cũng được phát triển theo định hướng tương tự, cho thấy yếu tố xanh dần trở thành tiêu chuẩn cạnh tranh mới.
Với các chủ đầu tư, việc nâng cấp hệ thống kỹ thuật, cải thiện quy trình quản lý, ứng dụng công nghệ trong vận hành và tăng cường dịch vụ hỗ trợ khách thuê sẽ là những yêu cầu quan trọng. Các tòa nhà đã khai thác nhiều năm cần tính đến phương án cải tạo, tối ưu năng lượng và nâng cấp tiện ích để tránh mất lợi thế trước các dự án mới.
Về khả năng hấp thụ, thị trường được kỳ vọng tiếp tục ghi nhận nhu cầu tích cực, nhưng tốc độ lấp đầy sẽ có sự phân hóa giữa các dự án.
Tuy nhiên, lượng cung dự kiến bổ sung khoảng 340.000 m² đến năm 2028 là thách thức không nhỏ. Nếu lấy tốc độ hấp thụ bình quân 9 tháng đầu năm 2026 làm tham chiếu, thị trường hấp thụ khoảng 52.000 m² mỗi năm. Đây chỉ là phép quy đổi từ kết quả hiện tại, không phải dự báo chính thức, nhưng cho thấy nguồn cung mới có thể tạo áp lực đáng kể nếu nhu cầu không tăng tương ứng.
Những tòa nhà có vị trí thuận tiện, hệ thống kỹ thuật ổn định, quản lý chuyên nghiệp, dịch vụ tốt và điều khoản thuê linh hoạt được kỳ vọng có lợi thế hơn. Ngược lại, các dự án thiếu khác biệt hoặc chậm nâng cấp có thể phải kéo dài thời gian tìm khách, tăng ưu đãi hoặc điều chỉnh chiến lược khai thác.