


Giá căn nhà chỉ là phần nổi của bài toán
Có trong tay khoảng 2 tỷ đồng tiền tích lũy, vợ chồng anh Quang Nghĩa sống lại VP3 Linh Đàm, phường Hoàng Liệt, Hà Nội từng nghĩ đây là khoản vốn đủ để mua căn hộ khoảng 3 - 4 tỷ đồng, phần còn lại vay ngân hàng và trả dần.
Tuy nhiên, sau thời gian tìm kiếm, họ nhận ra những căn hộ phù hợp với khả năng tài chính ngày càng ít. Phương án cuối cùng là mở rộng phạm vi tìm kiếm ra vùng ven, chấp nhận đi xa hơn để đổi lấy mức giá dễ tiếp cận hơn.
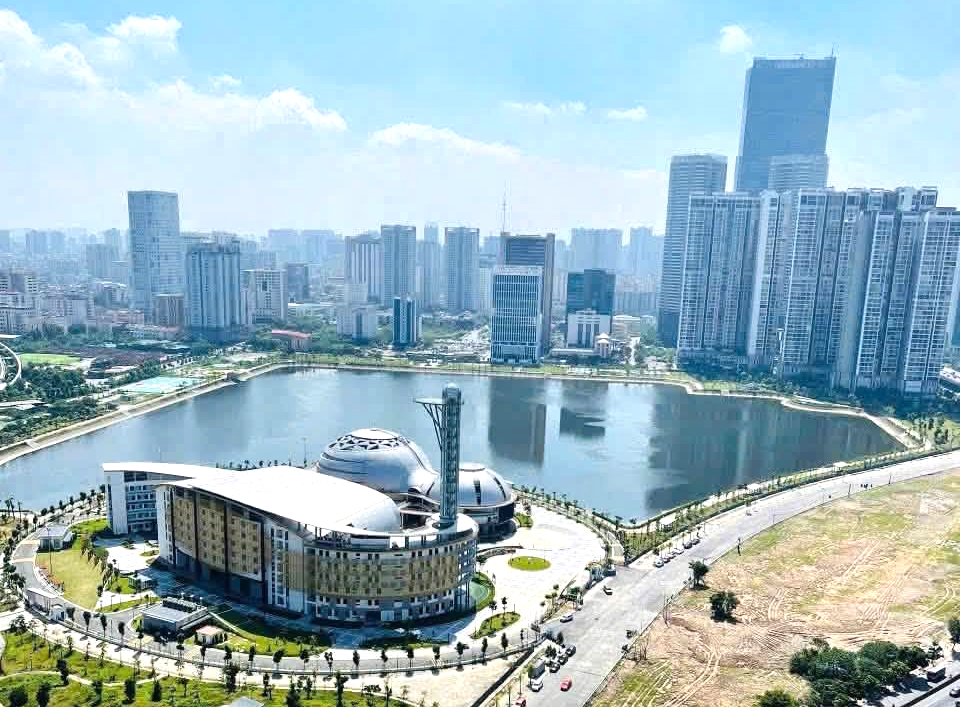
Khi giá nhà ngày càng cao, bài toán an cư đang chuyển từ "có đủ tiền mua nhà hay không" sang "có đủ sức để sống lâu dài trong căn nhà đó hay không".
Việc tìm nhà ở vùng ven không chỉ là bài toán giá mua, mà người mua còn phải đánh đổi bằng thời gian di chuyển, chi phí đi lại và những xáo trộn trong sinh hoạt gia đình. Báo cáo của Savills được dẫn lại cho thấy tại Hà Nội, nguồn cung căn hộ mới trong quý II/2026 đạt 5.317 căn, nhưng chủ yếu thuộc phân khúc hạng A; giá chào bán sơ cấp tăng 16% theo quý và 27% theo năm, trong khi không có nguồn cung mới nào dưới 70 triệu đồng/m².
Như vậy, với nhiều gia đình, giá căn hộ chỉ là khoản chi phí đầu tiên. Sau khi nhận nhà, hàng loạt khoản chi phí khác bắt đầu xuất hiện: Tiền trả nợ, phí quản lý, gửi xe, điện nước, nội thất, bảo trì, đi lại và các chi phí phục vụ việc học tập, chăm sóc con cái.
Đặc biệt với những người mua nhà ở xa nơi làm việc, khoảng cách địa lý có thể biến thành một khoản chi phí đáng kể.
TS. Nguyễn Văn Đính, Chủ tịch VARS IRE, phân tích rằng một hộ gia đình nếu tiết kiệm được khoảng 4 triệu đồng mỗi tháng cho nhiên liệu, gửi xe, bảo dưỡng và các chi phí liên quan thì số tiền này tương đương khoảng 480 triệu đồng sau 10 năm và 960 triệu đồng sau 20 năm.
Theo ông, bên cạnh khoản tiền có thể lượng hóa, thời gian di chuyển được tiết kiệm cũng là một dạng "chi phí cơ hội". Cách nhìn này đang làm thay đổi khái niệm "đắt" và "rẻ" trong lựa chọn nhà ở.
Một căn hộ có giá thấp hơn nhưng nằm quá xa nơi làm việc, trường học hay các dịch vụ thiết yếu có thể chưa chắc là phương án tiết kiệm nhất nếu mỗi ngày gia đình phải bỏ thêm nhiều giờ trên đường và một khoản tiền đáng kể cho việc đi lại.
Ngược lại, một căn nhà có giá cao hơn nhưng kết nối giao thông thuận tiện có thể giúp giảm một phần chi phí vận hành cuộc sống về lâu dài. VARS IRE gần đây cũng nhận định rằng giá trị của một bất động sản cần được nhìn trong mối quan hệ với tổng chi phí và thời gian mà người dân phải bỏ ra để duy trì cuộc sống tại đó.
Người mua chuyển từ "mua được" sang "sống được"
Nếu trước đây câu hỏi đầu tiên của người mua thường là "căn hộ bao nhiêu tiền/m²?", thì nay danh sách câu hỏi đã dài hơn.
Khoản trả ngân hàng mỗi tháng là bao nhiêu? Phí quản lý gồm những gì? Gửi xe thế nào? Đi làm mất bao lâu? Con đi học ở đâu? Bệnh viện, chợ, trường học có thuận tiện không? Nếu gia đình chuyển việc hoặc thay đổi nhu cầu sinh hoạt, căn nhà có còn phù hợp?
Ngay cả phí quản lý chung cư cũng đang trở thành một phần trong phép tính về "giá thật" của chỗ ở, mức phí quản lý giữa các chung cư có sự khác biệt đáng kể và đơn giá trên mỗi mét vuông không thể tự nó quyết định một nơi là "đắt" hay "rẻ". Quan trọng hơn là cư dân nhận được dịch vụ gì, chất lượng vận hành ra sao và những khoản phí nào đã được bao gồm hoặc tách riêng.
Tại một khu chung cư Linh Đàm Phường Hoàng Liệt, phí quản lý khoảng 7.000 đồng/m²/tháng. Với căn hộ 60 - 70m², khoản này vào khoảng 420.000-490.000 đồng mỗi tháng. Một cư dân tại đây cho biết điều họ nhận được không chỉ là căn hộ mà còn có môi trường sống an toàn, an ninh, khu vui chơi, khu tập thể dục và các tiện ích chung.
Điều này cho thấy người dân không nhất thiết chỉ tìm mức phí thấp nhất. Điều họ quan tâm ngày càng nhiều là số tiền bỏ ra có tương xứng với chất lượng sống nhận được hay không.
Ở một góc độ khác, khả năng trả nợ cũng trở thành biến số quan trọng. Bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và tư vấn, Savills TP.HCM, cho biết trong nửa đầu năm 2026, lãi suất vay mua nhà ở mức cao đã ảnh hưởng trực tiếp tới khả năng tiếp cận vốn và tâm lý người mua.
Tại TP.HCM, khoảng 80% nguồn cung căn hộ mới trong quý II/2026 có giá trên 120 triệu đồng/m², trong khi lãi suất vay mua nhà bình quân được Savills ghi nhận khoảng 13%.
Những phân tích này cho thấy bài toán nhà ở đang dần chuyển từ câu hỏi "có mua được hay không" sang "mua xong có duy trì được cuộc sống ổn định hay không".
Một gia đình có thể đủ tiền trả trước để nhận nhà nhưng vẫn phải cân nhắc nếu khoản trả nợ hàng tháng chiếm phần lớn thu nhập. Một căn hộ có giá thấp hơn cũng cần được đặt cạnh chi phí đi lại, thời gian di chuyển và các khoản sinh hoạt phát sinh. Và một căn hộ có phí quản lý cao hơn chưa chắc là lựa chọn đắt nếu đổi lại là chất lượng vận hành, an ninh và tiện ích phù hợp.
Đó là tổng của giá mua, chi phí vốn, chi phí vận hành, chi phí đi lại, thời gian di chuyển và chất lượng sống mà gia đình nhận được trong suốt quá trình ở.
Với thị trường nhà ở vừa túi tiền, cách tiếp cận này cũng đặt ra một câu hỏi rộng hơn: muốn người dân có cơ hội an cư, không chỉ cần những căn nhà có giá bán phù hợp mà còn cần hạ tầng giao thông, trường học, y tế, dịch vụ và hệ thống tiện ích đủ tốt để giảm chi phí sống sau khi người dân nhận nhà.


Bình luận bài viết (0)
Gửi bình luận