


Lãi suất tăng, người mua thận trọng
Ngân hàng Nhà nước vừa công bố lãi suất cho vay bình quân tháng 8/2026 ở mức 8,4-10,7%/năm, tăng 0,1-0,2 điểm phần trăm so với tháng 7/2026 và cao hơn khoảng 3 điểm phần trăm so với năm trước. Riêng lãi suất cho vay ngắn hạn bình quân bằng VND đối với các lĩnh vực ưu tiên ở mức khoảng 4%/năm.
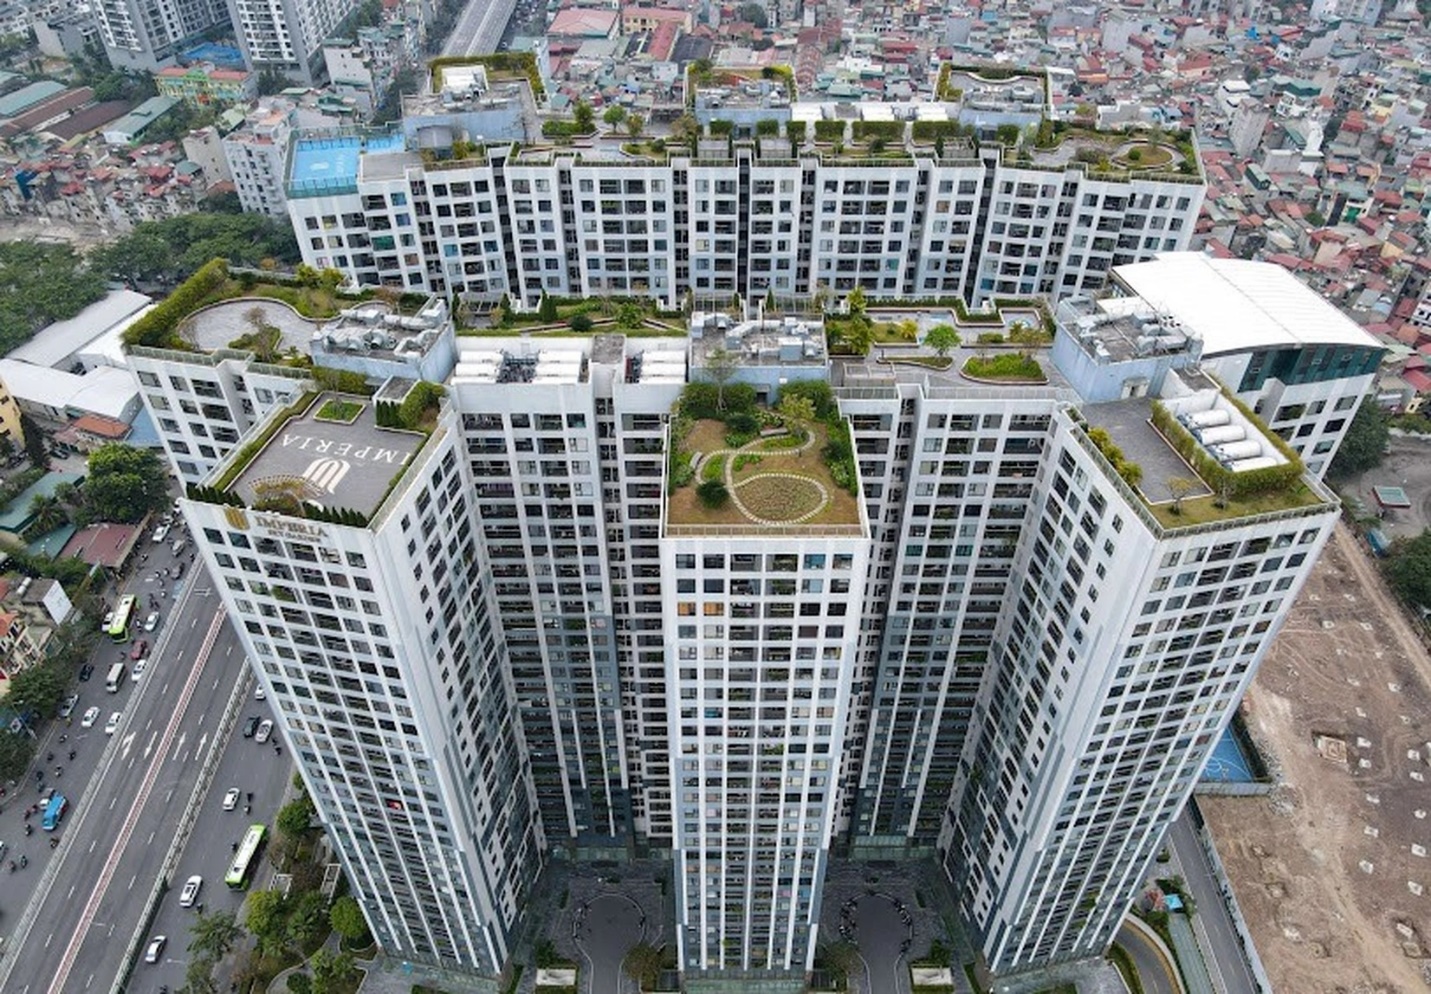
Mặt bằng lãi suất không chỉ tác động đến quyết định của người mua, mà còn buộc doanh nghiệp bất động sản phải điều chỉnh cơ cấu sản phẩm, chính sách bán hàng và chiến lược tiếp cận dòng tiền.
Đây là mức lãi suất cho vay mặt bằng bình quân của các nhóm ngân hàng được Ngân hàng Nhà nước công bố, không phải mức áp dụng đồng loạt cho mọi khoản vay. Lãi suất thực tế còn phụ thuộc vào từng ngân hàng, mục đích vay, thời hạn, tài sản bảo đảm và hồ sơ khách hàng.
Tuy nhiên, với người có nhu cầu vay mua nhà, mặt bằng lãi suất tăng đồng nghĩa áp lực trả nợ hàng tháng cũng tăng, ảnh hưởng trực tiếp đến quyết định xuống tiền.
Câu chuyện của anh Hoàng Dũng, sinh năm 1997, sinh sống tại tòa HH Linh Đàm, phường Hoàng Liệt, Hà Nội là một ví dụ.
Đang chuẩn bị kết hôn, hai vợ chồng tương lai có tổng thu nhập khoảng 35 triệu đồng/tháng và đã tích lũy được hơn 1 tỷ đồng. Anh từng tính mua căn hộ chung cư diện tích nhỏ, khoảng 2,5-3 tỷ đồng nhưng số vốn còn thiếu lên đến 1,5-2 tỷ đồng.
Nếu chọn vay ngân hàng, khoản nợ sẽ kéo dài trong nhiều năm và tạo thêm áp lực lên dòng tiền của gia đình sau khi kết hôn. Sau khi cân đối tiền trả gốc, lãi vay và các khoản chi tiêu, anh Dũng quyết định chưa mua nhà ngay. Thay vào đó, hai người thuê một căn chung cư với chi phí khoảng 10 triệu đồng/tháng và dành phần thu nhập còn lại để tiếp tục tích lũy.
Với anh Dũng, thuê nhà trong giai đoạn này giúp gia đình trẻ chủ động hơn về dòng tiền, đồng thời có thêm thời gian chờ thời điểm phù hợp để tính chuyện mua nhà.
Trường hợp này cho thấy, bài toán mua nhà hiện nay không chỉ nằm ở số tiền tích lũy ban đầu. Người mua còn phải tính đến khả năng duy trì dòng tiền trong suốt thời gian vay, nhất là trong bối cảnh lãi suất có thể thay đổi sau thời gian ưu đãi.
Theo ông Lê Đình Chung, Tổng giám đốc Công ty CP Tư vấn và Phát triển bất động sản SGO Homes, Phó chủ tịch Hội đồng nghiên cứu và đánh giá thị trường Hội Môi giới bất động sản Việt Nam (VARS), sau những thông tin về lãi suất vào đầu tháng 12/2025, thị trường có dấu hiệu thanh khoản chậm lại.
Ông Chung cho rằng, có hai yếu tố chính tác động đến thanh khoản là lãi suất và giá nhà liên tục tăng cao trong thời gian dài, khiến người mua cho rằng, mức giá hiện tại chưa hợp lý so với thu nhập.
Qua quá trình nghiên cứu, ông nhận thấy xu hướng chuyển sang thuê nhà đang xuất hiện rõ hơn, nhiều người trẻ không đặt nặng việc phải sở hữu nhà ngay.
Khi người mua giảm sử dụng đòn bẩy, tác động không dừng ở từng giao dịch riêng lẻ mà có thể lan sang toàn bộ thị trường. Khả năng hấp thụ sản phẩm của người mua phụ thuộc nhiều hơn vào dòng tiền thực có thể dành cho nhà ở, thay vì chỉ dựa vào khả năng vay vốn.
Doanh nghiệp cơ cấu lại sản phẩm
Sự thận trọng của người mua đặt ra yêu cầu mới đối với doanh nghiệp bất động sản. Khi khách hàng không muốn hoặc không thể vay quá lớn, những sản phẩm có giá trị cao, đòi hỏi tỷ lệ vốn vay lớn sẽ gặp thêm áp lực về sức mua.
Theo ông Lê Đình Chung, sự thay đổi trong hành vi của người mua đã khiến doanh nghiệp phải điều chỉnh. Thay vì tập trung vào phân khúc cao cấp, một số chủ đầu tư đã cơ cấu lại sản phẩm theo hướng thấp hơn, trong đó có nhà ở xã hội và nhà ở thương mại vừa túi tiền.
Bên cạnh cơ cấu sản phẩm, chính sách bán hàng cũng được điều chỉnh theo hướng giảm áp lực dòng tiền ban đầu cho khách hàng. Thị trường ghi nhận các chính sách như chiết khấu thanh toán sớm, giãn tiến độ thanh toán nhằm thu hút dòng tiền từ khách hàng.
Như vậy, khi người mua thận trọng hơn với đòn bẩy tài chính, doanh nghiệp cũng phải tính lại cơ cấu sản phẩm và phương thức bán hàng để phù hợp với sức mua thực tế. Đây có thể là một trong những thay đổi đáng chú ý của thị trường khi chi phí vốn không còn là yếu tố có thể bỏ qua trong quyết định mua nhà.
Ở góc độ doanh nghiệp, ông Nguyễn Anh Quê, Chủ tịch Hội đồng quản trị Công ty CP Tập đoàn Đầu tư và Phát triển G6 (G6 Group) cho rằng, mặt bằng lãi suất vẫn là biến số lớn đối với thị trường vốn.
Theo ông, trong bối cảnh lãi suất huy động đang ở mức cao, ít nhất đến hết quý I/2027, lãi suất vẫn có thể ở mức cao; áp lực nguồn vốn cần thêm thời gian mới có thể hạ nhiệt.
Cùng với câu chuyện vốn, nguồn cung nhà ở xã hội đang được thúc đẩy. Ông Nguyễn Anh Quê cho biết, sau khi các luật mới về nhà ở, kinh doanh bất động sản và đất đai cùng các nghị định liên quan có hiệu lực, thủ tục đầu tư nhà ở xã hội đã thông thoáng hơn.
Theo Đề án phát triển 1 triệu căn nhà ở xã hội đến năm 2030, nguồn cung dự kiến đạt khoảng 1,2 triệu căn. Tuy nhiên, nguồn cung tăng, chưa đồng nghĩa với việc người trẻ có thể dễ dàng mua nhà. Giá bán, điều kiện tiếp cận và khả năng vay vốn vẫn quyết định trực tiếp đến sức mua.
Đây cũng là điểm cho thấy bài toán của thị trường không chỉ nằm ở nguồn cung. Một dự án có thể được đưa ra thị trường, nhưng nếu giá bán vượt xa khả năng chi trả hoặc người mua phải sử dụng tỷ lệ vốn vay quá lớn thì thanh khoản vẫn khó cải thiện bền vững.
Với người trẻ, thay vì mua nhà và sử dụng phần lớn thu nhập để trả nợ trong nhiều năm, họ duy trì một khoản thuê cố định, dành nguồn lực còn lại để tích lũy vốn tự có và chờ thời điểm phù hợp để mua.
Tuy nhiên, thuê nhà không đồng nghĩa nhu cầu sở hữu nhà biến mất. Với nhiều gia đình trẻ, "an cư" vẫn là mục tiêu lâu dài, nhất là khi bước vào giai đoạn lập gia đình và có con. Vấn đề nằm ở thời điểm mua nhà phải phù hợp với năng lực tài chính, thay vì tạo ra một khoản nợ vượt quá khả năng chi trả.
Do đó, cùng với việc thúc đẩy nguồn cung nhà ở xã hội, nhà ở thương mại vừa túi tiền và nhà ở cho thuê, chính sách tín dụng cũng cần hướng tới những khoản vay có chi phí hợp lý, thời hạn đủ dài và cơ chế lãi suất phù hợp với khả năng trả nợ của người mua nhà.


Bình luận bài viết (0)
Gửi bình luận