

(Xây dựng) – Trường hợp cá nhân chuyển nhượng chỉ có một nhà ở, quyền sử dụng đất ở duy nhất tại Việt Nam sẽ được miễn thuế thu nhập cá nhân khi giao dịch bán nhà đất theo quy định của pháp luật hiện hành.
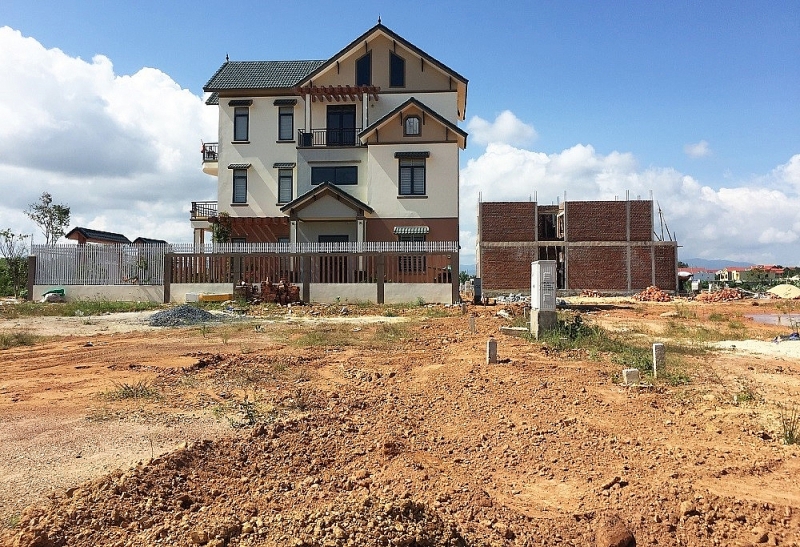 |
| Ảnh minh họa (nguồn: TL). |
Cụ thể, theo Khoản 2, Điều 4, Luật Thuế thu nhập cá nhân năm 2007, thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất sẽ được miễn thuế thu nhập cá nhân.
Căn cứ khoản 2, Điều 4, Nghị định 65/2013/NĐ-CP, cá nhân chuyển nhượng có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam được miễn thuế thu nhập cá nhân phải đáp ứng các điều kiện sau đây:
Thứ nhất, tại thời điểm chuyển nhượng, cá nhân chỉ có quyền sở hữu, quyền sử dụng một nhà ở hoặc một thửa đất ở (bao gồm cả trường hợp có nhà ở hoặc công trình xây dựng gắn liền với thửa đất đó).
Thứ hai, thời gian cá nhân có quyền sở hữu, quyền sử dụng nhà ở, đất ở tính đến thời điểm chuyển nhượng tối thiểu là 183 ngày.
Thứ ba, nhà ở, quyền sử dụng đất ở được chuyển nhượng toàn bộ.
Đồng thời, theo Khoản 4, Điều 53, Thông tư 80/2021/TT-BTC (bắt đầu có hiệu lực thi hành kể từ ngày 01/01/2022), đối với trường hợp cá nhân chuyển nhượng chỉ có một nhà ở, quyền sử dụng đất ở duy nhất tại Việt Nam được miễn thuế thu nhập cá nhân theo quy định, hồ sơ bao gồm:
Cá nhân chuyển nhượng nộp hồ sơ khai thuế theo quy định tại điểm 9.3 Phụ lục I Danh mục hồ sơ khai thuế ban hành kèm theo Nghị định 126/2020/NĐ-CP.
Trên Tờ khai thuế mẫu số 03/BĐS-TNCN ban hành kèm theo phụ lục II Thông tư 80/2021/TT-BTC, cá nhân tự khai thu nhập được miễn thuế và ghi rõ được miễn thuế thu nhập cá nhân theo quy định đối với nhà ở, quyền sử dụng đất ở duy nhất và chịu trách nhiệm trước pháp luật về việc khai có duy nhất một nhà ở, quyền sử dụng đất ở tại Việt Nam.


Bình luận bài viết (0)
Gửi bình luận