


Những tác động từ điều chỉnh lãi suất quốc tế Fed
Tại hội thảo, ông Ngô Trí Long, chuyên gia kinh tế Hiệp hội Tư vấn Tài chính Việt Nam đã phân tích sâu hơn về yếu tố lãi suất tác động từ tình hình quốc tế. Theo đó, việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất có thể tạo thêm áp lực lên tỷ giá, dòng tiền và triển vọng thị trường bất động sản Việt Nam.
Lãi suất cao sẽ tạo áp lực giảm giá bất động sản, suy yếu sức mua và thanh khoản thị trường.
Theo thông tin được ông Long dẫn tại tọa đàm, Fed điều chỉnh tăng 0,25 điểm phần trăm, đưa lãi suất mục tiêu lên khoảng 3,15-4%/năm. Đây là tín hiệu đáng chú ý, phản ánh điều kiện tài chính quốc tế vẫn tương đối thắt chặt, có thể tác động đến các nền kinh tế có độ mở lớn như Việt Nam.
Tuy nhiên, ông Long nhấn mạnh, Fed tăng lãi suất không đồng nghĩa Ngân hàng Nhà nước Việt Nam phải tăng lãi suất tương ứng, cũng không có nghĩa tỷ giá USD/VND chắc chắn tăng ngay lập tức.
Mức độ tác động phụ thuộc vào nhiều yếu tố như chênh lệch lãi suất giữa VND và USD, cung cầu ngoại tệ, diễn biến thương mại, thanh khoản hệ thống ngân hàng và kỳ vọng thị trường.
Dẫn số liệu, ông Long cho biết ngày 16/9/2026, tỷ giá trung tâm do Ngân hàng Nhà nước công bố ở mức 25.626 đồng/USD. Đến ngày 14/10/2026, tỷ giá trung tâm ở mức 25.646 đồng/USD, tăng 20 đồng, tương đương khoảng 0,08%.
Theo ông, đây là mức biến động giữa hai thời điểm và không thể quy hoàn toàn cho việc Fed tăng lãi suất.
Một điểm đáng chú ý khác là tại cuộc họp ngày 9/10/2026, Ngân hàng Nhà nước cho biết tiếp tục giữ nguyên các mức lãi suất điều hành, đồng thời triển khai những biện pháp ổn định mặt bằng lãi suất thị trường.
Điều này cho thấy chính sách tiền tệ của Việt Nam có sự chủ động nhất định, không nhất thiết phải điều chỉnh đồng pha với Fed. Tuy nhiên, dư địa tiếp tục giảm lãi suất trong thời gian tới không còn nhiều.
Theo số liệu được chuyên gia dẫn ra, chỉ số giá tiêu dùng tháng 9/2026 tăng 5,08% so với cùng kỳ năm trước; bình quân chín tháng tăng 4,52%. Diễn biến này tạo thêm áp lực đối với việc kiểm soát lạm phát, ổn định giá trị đồng tiền và duy trì tăng trưởng kinh tế.
Trong bối cảnh đó, theo ông Long, vấn đề quan trọng không phải là Việt Nam phải tăng lãi suất ngay lập tức, mà là hạn chế những yếu tố gây áp lực lên mặt bằng lãi suất, tạo điều kiện giảm chi phí vốn cho doanh nghiệp và người mua nhà.
Lãi suất cao: Tạo áp lực giảm giá bất động sản, suy yếu sức mua và thanh khoản thị trường
Đề cập đến câu hỏi lãi suất tăng cao sẽ khiến giá bất động sản giữ nguyên hay giảm? PGS.TS Ngô Trí Long cho rằng cần phân biệt rõ giữa giá chào bán và giá giao dịch thực tế.
Trong ngắn hạn, giá chào bán có thể vẫn neo cao do chủ đầu tư phải gánh nhiều khoản chi phí, từ tiền sử dụng đất, xây dựng đến chi phí tài chính. Người sở hữu bất động sản cũng thường không muốn bán tài sản thấp hơn mức giá kỳ vọng.
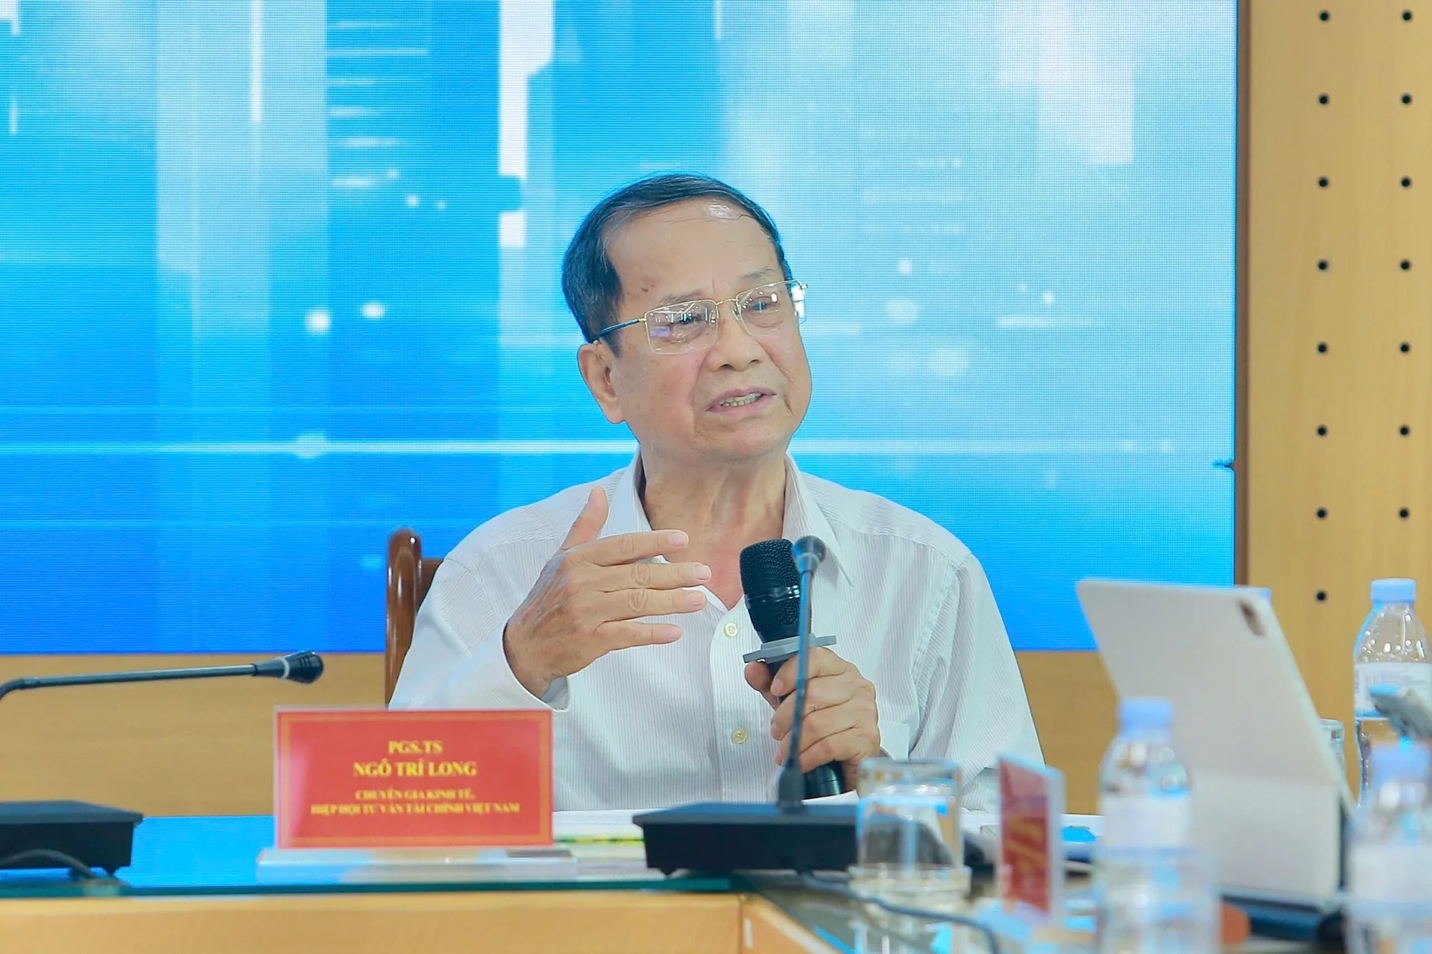
PGS.TS Ngô Trí Long chia sẻ tại hội thảo.
Tuy nhiên, xét về bản chất kinh tế, lãi suất cao sẽ tạo áp lực giảm giá bất động sản thông qua việc làm suy yếu sức mua và thanh khoản thị trường.
Đối với người mua nhà, lãi suất tăng đồng nghĩa số tiền phải trả cho khoản vay lớn hơn. Điều này buộc nhiều người phải giảm ngân sách mua nhà, kéo dài thời gian tích lũy hoặc trì hoãn quyết định giao dịch.
Trong khi đó, doanh nghiệp bất động sản sử dụng đòn bẩy tài chính lớn có thể chịu hậu quả nghiêm trọng hơn về dòng tiền và khả năng trả nợ.
Áp lực đối với doanh nghiệp đến từ hai phía: Chi phí vốn tăng trong khi doanh thu bán hàng có nguy cơ suy giảm.
Để minh họa, ông Long đưa ra ví dụ một doanh nghiệp có dư nợ vay 500 tỷ đồng. Nếu lãi suất tăng thêm 2 điểm phần trăm và toàn bộ dư nợ chịu mức tăng này, chi phí lãi vay có thể tăng khoảng 10 tỷ đồng mỗi năm.
Trong trường hợp dự án tiêu thụ chậm, khoản chi phí phát sinh sẽ bào mòn lợi nhuận, gia tăng sức ép lên dòng tiền và khả năng thanh toán các khoản nợ đến hạn.
Theo chuyên gia, người mua nhà chịu tác động trực tiếp đến khả năng chi trả, nhưng những doanh nghiệp có tỷ lệ vay nợ cao và dòng tiền yếu có thể đối mặt với rủi ro tài chính lớn hơn nếu lãi suất duy trì ở mức cao trong thời gian dài.
Như vậy, lãi suất cao không nhất thiết khiến giá chào bán bất động sản giảm ngay lập tức, nhưng có thể làm suy yếu thanh khoản, gia tăng áp lực điều chỉnh giá giao dịch thực tế.
Nếu tình trạng này kéo dài, những doanh nghiệp phụ thuộc nhiều vào vốn vay, có khả năng tiêu thụ sản phẩm thấp sẽ phải đối mặt với sức ép lớn về tài chính, thậm chí buộc phải điều chỉnh chiến lược kinh doanh và giá bán để duy trì dòng tiền.
Giao dịch sụt giảm mạnh, doanh nghiệp bất động sản phải sống bằng "lương khô"
Chia sẻ tại hội thảo, ông Phạm Đức Toản, Tổng giám đốc CTCP Đầu tư và Phát triển Bất động sản EZ Việt Nam nhận định: "Chúng ta đã thấy một điều là cơn sốt đã đang hoành hành và chưa có dấu hiệu dừng lại trên thị trường bất động sản".
Giá bất động sản trong thời điểm vừa qua đang có sự sụt giảm, đặc biệt là giao dịch đang sụt giảm rất mạnh. Với doanh nghiệp, từ đầu năm đến bây giờ lượng giao dịch sụt giảm 90%, gần như là đóng băng trên thị trường. Giao dịch hiện tại thị trường chỉ có 2 phân khúc chính, đó là nhà ở xã hội và phân khúc thị trường thứ cấp tại các dự án đang hoàn thiện và đã ổn định dân cư. Hiện tại các giao dịch đó đang khá là sôi động vì một số dự án này đang có sự giảm giá mạnh.
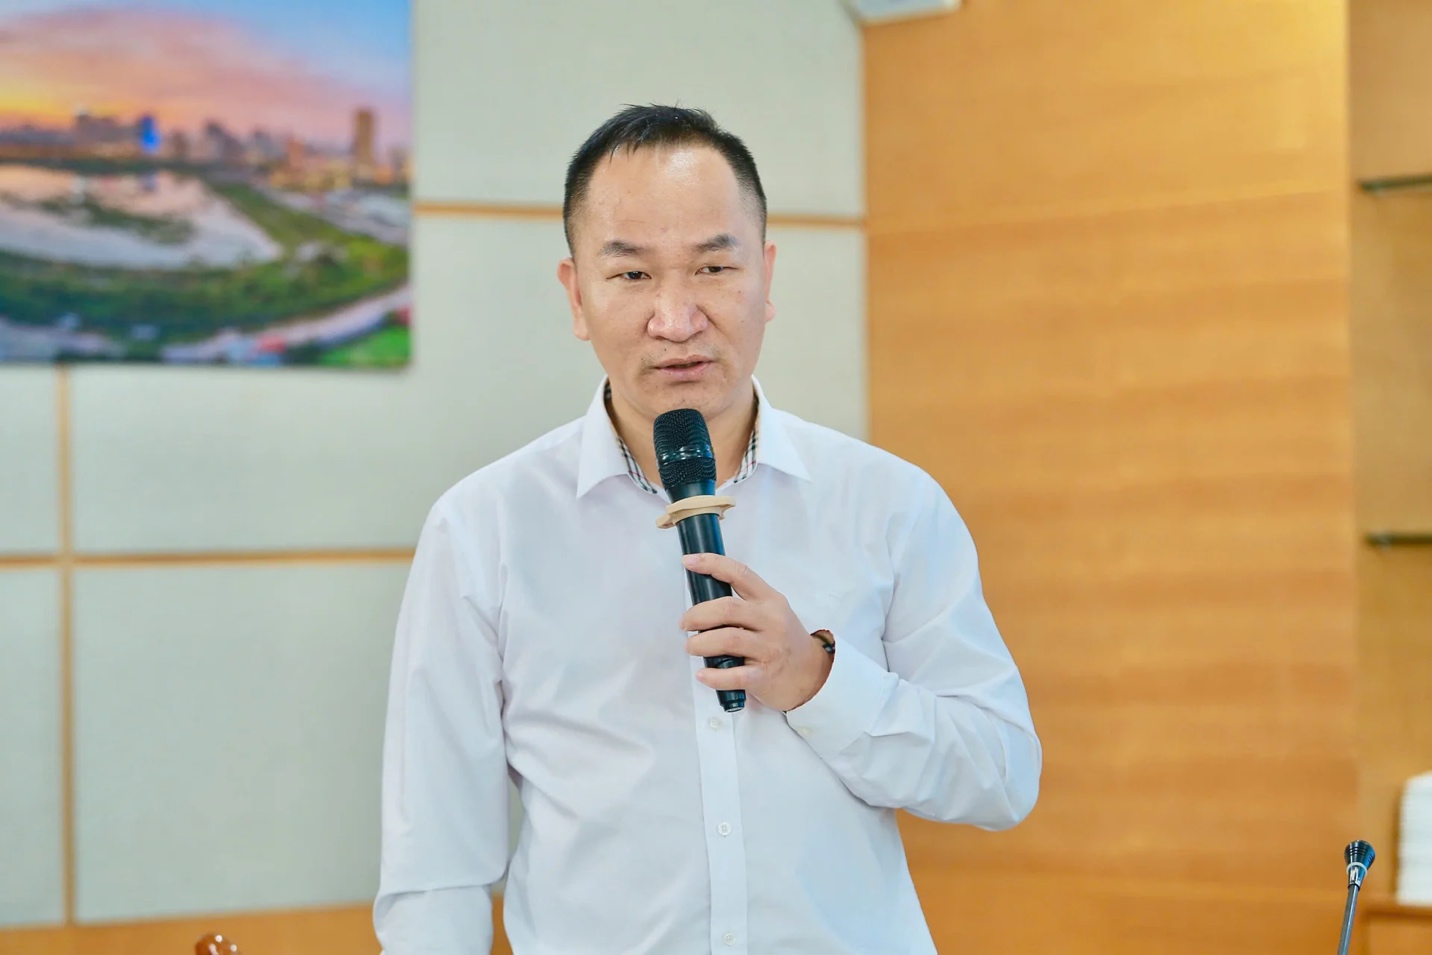
Ông Phạm Đức Toản, Tổng giám đốc CTCP Đầu tư và Phát triển Bất động sản EZ Việt Nam.
Sự tê liệt không chỉ hai đầu tàu là Hà Nội và TP.HCM gặp khó khăn, mà thị trường ở các tỉnh thành xung quanh gần như "tê liệt" hoàn toàn. Ví dụ, một dự án tại trung tâm TP. Hải Phòng (quận Hồng Bàng cũ) có giá đất rất rẻ, chỉ khoảng 20 triệu/m2, nhưng từ đầu năm đến nay gần như không bán được sản phẩm nào.
Để tồn tại, các doanh nghiệp tung ra đủ chính sách: Chiết khấu, giảm giá (dưới mác "tri ân khách hàng"), hay ân hạn lãi suất từ 6 đến 12 tháng. Tuy nhiên, các biện pháp này thất bại, chỉ tạo ra một lượng nhỏ giao dịch rồi thị trường lại tiếp tục đóng băng.
Khách hàng hiện tại không dũng cảm đi mua nhà trừ khi giá rẻ đến mức "giật mình". Hầu hết các doanh nghiệp hiện nay đang ở trạng thái "sống mòn", phải bóc "lương khô" ra ăn để duy trì và huy động vốn từ khách hàng rất khó khăn.
Các dự án thi công chậm được là phải dừng do chi phí vốn quá lớn mà hàng không bán được. Room tín dụng ngân hàng dành cho bất động sản gần như cạn kiệt, các ngân hàng lớn chỉ dành vốn cho các tập đoàn lớn.
Doanh nghiệp vừa và nhỏ không thể tiếp cận vốn. Nếu vay được cũng chỉ để đảo nợ cũ hoặc duy trì dự án dở dang chứ không ai dám vay để đầu tư mới lúc này. Tính từ năm 2008 đến nay, đây là đợt suy giảm thứ 4 của thị trường. Việc giá bị đẩy lên quá ảo (ví dụ khu chung cư cũ Nam Trung Yên trước đây 20 triệu/m2 bị thổi lên 60 - 70 triệu/m2) chắc chắn sẽ phải trải qua đợt giảm giá mạnh.
Trong thời gian tới, nguồn cung sẽ bùng nổ với hàng loạt đại dự án quy mô hàng nghìn, hàng chục nghìn hecta, cộng thêm mục tiêu phát triển nhà ở xã hội khổng lồ (Hà Nội là 84.000 căn đến 2030, TP.HCM là hơn 170.000 căn). Để thị trường hấp thụ được khối lượng cung khổng lồ này, giá nhà bắt buộc phải giảm tiệm cận với thu nhập thực tế để thu hút lượng lớn người dân di cư cơ học từ nông thôn ra thành thị.
Nếu bán giá 100 triệu/m2 thì chỉ bán được 1.000 căn, muốn bán 10.000 căn thì phải hạ giá xuống thấp hơn. Giá nhà ở xã hội (trung bình cao nhất khoảng trên 30 triệu/m2 đã bao gồm 10% lãi định mức) chính là hệ quy chiếu cho mức chi phí và giá bán hợp lý. Các địa phương đang sử dụng công cụ hệ số K để giảm tiền sử dụng đất, hỗ trợ dự án.
"Đơn cử, TP Hải Phòng đã áp dụng giảm 30% tiền sử dụng đất cho một dự án, hạ mức đóng ngân sách từ 11 - 13 triệu/m2 xuống chỉ còn khoảng 9 triệu/m2. Xu hướng tương lai là phát triển một thị trường đa dạng, bao gồm nhà cho thuê, nhà ở xã hội, nhà công nhân, nhà công vụ và nhà ở thương mại giá hợp lý. Điều này giúp thị trường bình ổn lâu dài thay vì kiểu phát triển "phú quý giật lùi" mất kiểm soát như hiện nay", ông Phạm Đức Toản nhấn mạnh thêm.



Bình luận bài viết (0)
Gửi bình luận