


Lãi suất tại mua nhà hiện nay đang ra sao?
Tại Vietcombank, ngân hàng hiện đang triển khai chương trình Nhà mới an cư, áp dụng cho các khách hàng mua bất động sản đã được cấp giấy chứng nhận quyền sử dụng đất/quyền sở hữu nhà ở, với lãi suất cho vay cố định 9%/năm trong 12 tháng đầu, thời hạn vay tới 35 năm, mức cho vay tối đa 100% giá trị căn nhà, thời gian áp dụng đến hết ngày 31/3/2027 hoặc đến khi hết quy mô chương trình.
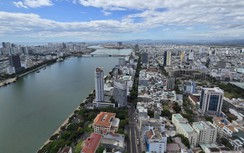
Cân đối dòng tiền và khả năng trả nợ là bài toán quan trọng với người vay mua nhà. (Ảnh minh họa).
Tại Ngân hàng TMCP Quân đội, khảo sát chính sách vay mua nhà dự án dành cho khách hàng cá nhân tại một số chi nhánh như Nghĩa Tân, Thụy Khuê cho thấy, khách hàng được vay tối đa 70 - 75% giá trị hợp đồng mua bán hoặc giá trị tài sản đảm bảo, với thời hạn vay tối đa 420 tháng (35 năm).
Lãi suất cho vay được áp dụng theo các kỳ cố định: 9,8%/năm trong 12 tháng, 10,7%/năm trong 18 tháng, từ 10,7 - 11%/năm trong 24 tháng và từ 11 - 11,5%/năm trong 30 tháng. Sau thời gian cố định, lãi suất được tính bằng lãi suất tham chiếu cộng biên độ 3,50%.
Tại Woori Bank, một số chi nhánh đang đưa ra chính sách dành cho khoản vay mua bất động sản hiện nay với kỳ hạn cố định 12 tháng đang ở khoảng 9,1%/năm, kỳ hạn 24 tháng là 9,6%/năm, thời hạn vay là 30 năm.
Một số ngân hàng khác như BIDV triển khai gói "Ngôi nhà đầu tiên" với lãi suất từ 9%/năm nếu cố định 12 tháng, 9,5%/năm trong 18 tháng và 10%/năm trong 24 tháng. Hay tại Techcombank, lãi suất vay mua nhà tại một số chi nhánh đang được giới thiệu ở mức 9,5 - 10%/năm, cố định trong 12 tháng…
Nhiều chính sách tín dụng tại các ngân hàng có đối tượng và mục đích cụ thể, không phải mức lãi suất áp dụng chung cho các khoản vay mua nhà trên thị trường.
Người vay cần tính toán khi khoản nợ hết ưu đãi
Theo TS Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), số liệu của VARS cho biết, trong 9 tháng đầu năm 2026, thị trường ghi nhận hơn 104.400 sản phẩm mở bán mới, tăng 21,5% so với cùng kỳ năm 2025. Các đại dự án, khu đô thị tích hợp với hạ tầng tương đối đồng bộ tiếp tục đóng vai trò đáng kể trong cơ cấu nguồn cung.
Người mua nhà cân đối mức lãi suất thả nổi sau thời gian ưu đãi và tài chính cá nhân để đưa ra quyết định xuống tiền. (Ảnh minh họa).
Ở phía cầu, 9 tháng đầu năm 2026 mới ghi nhận khoảng 55.000 giao dịch sản phẩm mới. Đặc biệt, quý III có 12.520 giao dịch, tương ứng tỷ lệ hấp thụ khoảng 39,3% trên nguồn cung mở bán mới.
Lượng giao dịch sản phẩm mới chỉ bằng khoảng một nửa cùng kỳ 2025, thấp nhất kể từ đầu năm 2025, tỷ lệ hấp thụ đã giảm liên tục ba quý gần nhất.
Lý giải nguyên nhân khiến giao dịch giảm sút, ông Đính cho rằng, áp lực chi phí vốn là một trong những yếu tố. Lãi suất vay mua nhà tại nhiều ngân hàng phổ biến 8,5 - 11%/năm trong thời gian ưu đãi, sau đó, lãi suất thả nổi có thể lên tới 13 - 15%/năm, tùy quy định của từng tổ chức tín dụng.
Khi chi phí vay tăng trong lúc giá tài sản đã cao, người mua thận trọng hơn, nhất là với sản phẩm chưa thể khai thác hoặc chỉ dựa vào kỳ vọng tăng giá.
Ông Đính chia sẻ, người trẻ cần tính toán cẩn trọng trước khi quyết định vay mua nhà. Để giảm bớt gánh nặng tài chính, có thể tìm kiếm nhà ở tại khu vực vùng ven, nơi giá bất động sản còn hợp lý, hoặc tiết kiệm ít nhất 30 - 50% giá trị căn nhà trước khi vay để hạn chế áp lực trả nợ, đồng thời xây dựng kế hoạch tài chính bền vững và đảm bảo nguồn thu nhập ổn định để có khả năng trả nợ lâu dài.
Theo ông Phạm Đức Toản, Tổng giám đốc Công ty cổ phần đầu tư và phát triển Bất động sản EZ (EZ Property), đối với những khoản vay sắp hết thời gian ưu đãi, người mua nhà cần chuẩn bị cho kịch bản lãi suất duy trì ở mức cao.
Quan trọng, khi quyết định vay mua nhà, người vay cần rà soát lại dòng tiền, khả năng trả nợ và các điều khoản trong hợp đồng tín dụng.
Một phương án khác được ông Toản đưa ra, đó là người mua nhà có thể cân nhắc tái cơ cấu khoản vay hoặc chuyển sang ngân hàng khác nếu tìm được điều kiện phù hợp hơn. Tuy nhiên, cần tính kỹ tổng chi phí, điều kiện giải ngân và các khoản phạt trả nợ trước hạn, lợi ích thực tế…
Đối với những người gặp khó khăn kéo dài trong việc trả nợ, cần chủ động đánh giá lại hiệu quả đầu tư, khả năng tài chính. Trong một số trường hợp, có thể cân nhắc phương án bán tài sản để giảm dư nợ, dù phải chấp nhận khoản lỗ nhất định.
Ông Hà Anh Minh, chuyên viên phân tích đầu tư và vận hành danh mục đầu tư tại FinSuccess cho biết, lãi suất thả nổi có thể khiến chi phí vay tăng đáng kể sau thời gian ưu đãi. Vì vậy, cần chủ động trước những biến động lãi suất và tránh rơi vào thế bị động.
Người vay cần duy trì quỹ dự phòng, chuẩn bị khoản tiền tương đương 3 - 6 tháng chi phí sinh hoạt để ứng phó khi dòng tiền gặp khó khăn, đánh giá độ ổn định của thu nhập khi sử dụng đòn bẩy tài chính…


Bình luận bài viết (0)
Gửi bình luận